1 ليه المحاسبة؟ الخزينة غير الدفاتر 30.10.0
- هو إيه؟
- تقارير الخزينة في البرنامج (باب المالية) تجاوب على سؤال واحد: "دخل كام فلوس وخرج كام؟". المحاسبة تجاوب على أسئلة أكبر: "كسبت كام فعلاً؟ عندي إيه وعليّ إيه؟ النادي يسوى كام؟". الفرق إن مش كل فلوس دخلت تبقى مكسب، ومش كل فلوس خرجت تبقى خسارة.
- ليه يهم النادي؟
-
- لاعب دفع 12,000 جنيه اشتراك سنة في يناير: الخزينة تقول يناير كان شهر ممتاز. لكن النادي لسه مديون للاعب بـ 11 شهر تمرين. لو صرفت الـ 12,000 كلها في يناير، هتلاقي نفسك في أغسطس بتخدم اللاعب ومفيش فلوس.
- اشتريت جهاز جري بـ 60,000: الخزينة تقول الشهر ده خسران. لكن الجهاز لسه موجود وهيشتغل 5 سنين — ده "أصل" مش "مصروف".
- البنك، والمستثمر، والمحاسب القانوني، ومصلحة الضرائب: كلهم يطلبون قائمة دخل وميزانية، مش تقرير خزينة.
- مثال بالأرقام
-
نفس العمليات، وصورتين مختلفتين تماماً. الصورة الصح لأداء الشهر هي عمود المحاسبة.شهر يناير بالخزينة بالمحاسبة (الاستحقاق) اشتراك سنوي اتباع + 12,000 + 1,000 إيراد (والباقي 11,000 التزام) جهاز جري − 60,000 − 1,000 إهلاك (والجهاز أصل بـ 59,000) كهرباء − 2,500 − 2,500 مصروف النتيجة − 50,500 "خسارة" − 2,500 صافي الشهر - فين في البرنامج؟
- الوحدة كلها في مجموعة "المحاسبة" بالقائمة الجانبية، وتبدأ من معالج تفعيل المحاسبة. تقارير الخزينة القديمة تفضل زي ما هي.
2 المعادلة المحاسبية 30.10.0
- هو إيه؟
-
- الأصول: كل حاجة يملكها النادي ولها قيمة: الفلوس في الخزن والبنوك، والأجهزة، والمخزون، والمؤجلات اللي على اللاعبين.
- الخصوم (الالتزامات): كل حاجة على النادي لغيره: فلوس الموردين، والمرتبات المستحقة، والضريبة اللي لازم تتورّد، والاشتراكات المدفوعة مقدماً (لأن النادي مدين للاعب بالتمرين).
- حقوق الملكية: نصيب صاحب النادي: رأس المال اللي حطه + الأرباح اللي اتراكمت.
- ليه يهم النادي؟
- ده أساس "الميزانية". لو الطرفين مش متساويين يبقى في خطأ في الدفاتر — والبرنامج يعرض هذا الفحص في الميزانية وميزان المراجعة.
- مثال بالأرقام
-
مثال عملي: افتتاح الجيم
لاحظ: شراء الجهاز لم يغيّر إجمالي الأصول (فلوس اتحولت لجهاز). والاشتراك قبل ما يتمرن اللاعب يبقى التزام مش ربح — هيتحول لربح يوم بيوم (انظر الاستحقاق).العملية الأصول الخصوم حقوق الملكية صاحب النادي حط 500,000 في البنك بنك 500,000 — رأس المال 500,000 اشترى جهاز جري 60,000 من البنك بنك 440,000 + جهاز 60,000 — 500,000 اشترى مكملات للمتجر 20,000 آجل من المورد + مخزون 20,000 مورد 20,000 500,000 لاعب دفع اشتراك شهر 1,000 كاش + خزينة 1,000 إيراد مقدم 1,000 500,000 المجموع 521,000 20,000 + 1,000 + 500,000 = 521,000 - فين في البرنامج؟
- تبويب الميزانية في القوائم المالية: الأصول في جانب، والخصوم وحقوق الملكية في الجانب الآخر، وسطر "متوازنة" تحتهم.
3 القيد المزدوج: مدين ودائن 30.10.0
- هو إيه؟
-
كل عملية تمس حسابين على الأقل: حساب ياخد (مدين — Debit) وحساب يدّي (دائن — Credit)، ومجموع المدين = مجموع الدائن دائماً. ده اسمه قيد.
"مدين" و"دائن" مجرد جانبين (يمين وشمال) — مش معناهم "كويس" و"وحش". القاعدة اللي تحفظها:نوع الحساب يزيد بـ ينقص بـ أمثلة عندنا الأصول المدين الدائن الخزينة، البنك، المخزون، الأجهزة، المدينون المصروفات المدين الدائن الكهرباء، المرتبات، الإهلاك الخصوم الدائن المدين الموردون، الإيراد المقدم، الضريبة حقوق الملكية الدائن المدين رأس المال، الأرباح المحتجزة الإيرادات الدائن المدين الاشتراكات، المتجر، التأجير طريقة سهلة للتذكرالفلوس داخلة الخزينة = الخزينة مدينة. الفلوس طالعة من الخزينة = الخزينة دائنة. والطرف التاني هو "سبب" الحركة. - ليه يهم النادي؟
- القيد المزدوج بيكشف الأخطاء تلقائياً: لو حد سجّل نص عملية بس، المدين مش هيساوي الدائن. وبيخلّي كل جنيه له أصل وسبب: الفلوس دي جت منين وراحت فين.
- مثال بالأرقام
-
ثلاث عمليات من يوم عادي في الجيم
1) لاعب دفع اشتراك شهر 1,000 جنيه كاش (في أساس الاستحقاق):
الحساب مدين دائن 110101 الخزينة العمومية 1,000 2102 إيرادات مقدمة — اشتراكات (جيم) 1,000 الفلوس دخلت الخزينة (أصل زاد = مدين)، والنادي أصبح مديناً للاعب بشهر تمرين (التزام زاد = دائن).
2) دفعت فاتورة كهرباء 2,500 من الخزينة:
الحساب مدين دائن 530101 كهرباء ومياه 2,500 110101 الخزينة العمومية 2,500 3) اشتريت جهاز جري 60,000 بتحويل بنكي:
الحساب مدين دائن 1201 الأجهزة الرياضية 60,000 1102 البنوك 60,000 الجهاز مش مصروف — أصل حل محل فلوس. المصروف هيظهر شهرياً كـ إهلاك.
- فين في البرنامج؟
-
كل عملية في البرنامج (بيع، مصروف، راتب، مرتجع...) تتحول لقيد تلقائياً، وتلاقيه في القيود اليومية بمصدره.
البيع والتحصيل قيدان منفصلانالبرنامج يفصل بين بيع الاشتراك وتحصيل فلوسه، لأن اللاعب ممكن يدفع جزء ويأجّل الباقي:في الصورة قيد تحصيل اشتراك كتبه البرنامج تلقائياً: (1) المصدر — العملية اللي ولّدت القيد، (2) الحساب المدين (الخزينة)، (3) الحساب الدائن (المدينون — اللاعبون)، (4) الإجمالي — المدين يساوي الدائن.
- البيع: 1105 المدينون — اللاعبون مدين / 2102 إيرادات مقدمة دائن (بقيمة الاشتراك كلها).
- التحصيل: الخزينة مدين / 1105 المدينون — اللاعبون دائن (بالمدفوع فقط).
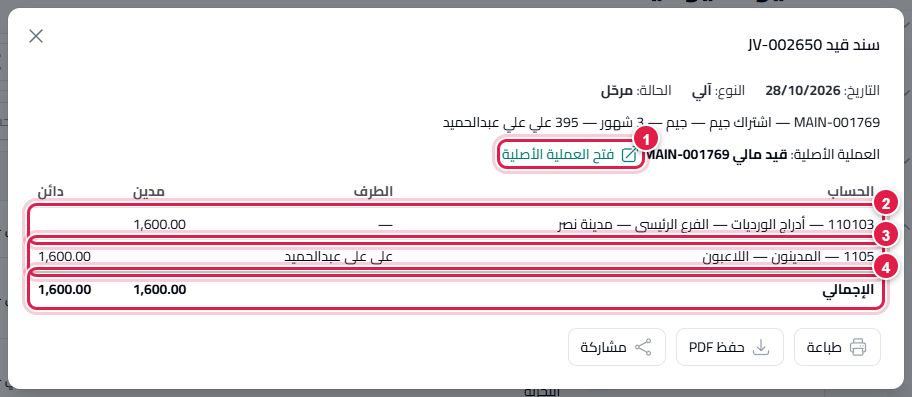
قيد تحصيل اشتراك كتبه البرنامج تلقائياً: المدين = الدائن
4 شجرة الحسابات 30.10.0
- هو إيه؟
-
قائمة كل الحسابات اللي النادي بيسجّل عليها، مرتبة زي شجرة: فرع رئيسي ← فرع ← حساب تفصيلي. كل حساب له كود أول رقم فيه يحدد نوعه:
يبدأ بـ النوع أمثلة من شجرتنا الجاهزة 1xxx الأصول 1101 النقدية بالخزن، 1102 البنوك، 1105 المدينون — اللاعبون، 1108 المخزون، 1113 شيكات تحت التحصيل، 1201 الأجهزة الرياضية، 1290 مجمع الإهلاك 2xxx الخصوم 2101 الموردون، 2102 إيرادات مقدمة — اشتراكات، 2104 ضريبة القيمة المضافة — مخرجات، 2105 مرتبات مستحقة، 2111 التزام نقاط الولاء 3xxx حقوق الملكية 3101 رأس المال، 3102 جاري الشركاء، 3103 الأرباح المحتجزة، 3104 أرصدة افتتاحية (مؤقت) 4xxx الإيرادات 4101 إيرادات الاشتراكات (وتحته حساب لكل نشاط)، 4105 مبيعات المتجر، 4106 التأجيرات، 4107 السبا 5xxx المصروفات 5101 تكلفة البضاعة المباعة، 5201 المرتبات، 530101 كهرباء ومياه، 530102 إيجار، 5501 الإهلاك 9 الحساب المعلق حساب مؤقت لما لا يعرف البرنامج مكانه (انظر الحساب المعلق) الكود يطول كل ما تنزل: 4 الإيرادات ← 4101 إيرادات الاشتراكات ← 410102 اشتراكات الجيم. الحساب "الأب" (مجموعة) مجموعه = مجموع أبنائه، والقيود تُكتب على الحسابات التفصيلية فقط.
- ليه يهم النادي؟
- الشجرة هي "الأدراج" اللي بتتصنف فيها كل فلوس النادي. شجرة كويسة = تقارير تجاوب على أسئلتك: "إيراد السباحة كام؟"، "مصروف الصيانة زاد ليه؟". ولأن البرنامج بيعمل حساب تلقائي لكل نشاط وكل خزنة وكل بنك، التقارير تطلع مفصلة من غير مجهود.
- مثال بالأرقام
- إيراد الاشتراكات في الشهر 180,000 = 410102 جيم 95,000 + 410109 سباحة 50,000 + 410101 أكاديمية كرة 35,000. تقدر تشوف الإجمالي بمستوى 2 (4101) أو التفصيل بمستوى 3.
- فين في البرنامج؟
- شجرة الحسابات (تُنشأ جاهزة عند التفعيل وتقدر تضيف عليها)، وربط الحسابات: أي حساب تاخده كل خزنة وكل بند مصروف وكل نشاط.
5 اليومية ودفتر الأستاذ وميزان المراجعة 30.10.0
ثلاث طرق لعرض نفس القيود. لا يوجد إدخال مختلف لكل واحد — البرنامج يبني الثلاثة من نفس البيانات:
اليومية (دفتر القيود)
- هو إيه؟
- سجل بكل القيود بالتاريخ، زي "مذكرات يومية" للنادي: النهارده اتباع اشتراك، ودُفعت كهرباء، واتصرف مرتب. كل قيد له رقم وتاريخ ومصدر (العملية اللي ولّدته).
- ليه يهم النادي؟
- لو عايز تعرف "إيه اللي حصل يوم 15؟" أو "القيد ده جه منين؟" — اليومية هي المكان. ومنها تفتح العملية الأصلية (الإيصال، الفاتورة...).
- مثال بالأرقام
- يوم 15: قيد 1 بيع اشتراك 1,000 — قيد 2 كهرباء 2,500 — قيد 3 مبيعات متجر 350.
- فين في البرنامج؟
- القيود اليومية.
دفتر الأستاذ
- هو إيه؟
- نفس أسطر القيود لكن مجمعة حسب الحساب: صفحة لكل حساب فيها كل حركة عليه بالترتيب، مع الرصيد الجاري بعد كل حركة. زي كشف حساب البنك، بس لكل حساب في النادي.
- ليه يهم النادي؟
- بيجاوب على "رصيد الخزينة الرئيسية كام؟ وإزاي وصل للرقم ده؟"، "صرفنا كام على الصيانة السنة دي؟"، و"المورد الفلاني له كام؟" (كشف طرف). أي رقم في القوائم تقدر تفتح "أستاذه" وتشوف الحركات اللي كوّنته.
- مثال بالأرقام
-
الخزينة العمومية مدين دائن الرصيد رصيد أول المدة 10,000 بيع اشتراك 1,000 11,000 كهرباء 2,500 8,500 مبيعات متجر 350 8,850 - فين في البرنامج؟
-
دفتر الأستاذ وكشف الطرف. في الصورة: (1) الحساب المختار، (2) عمود الرصيد الجاري بعد كل حركة.
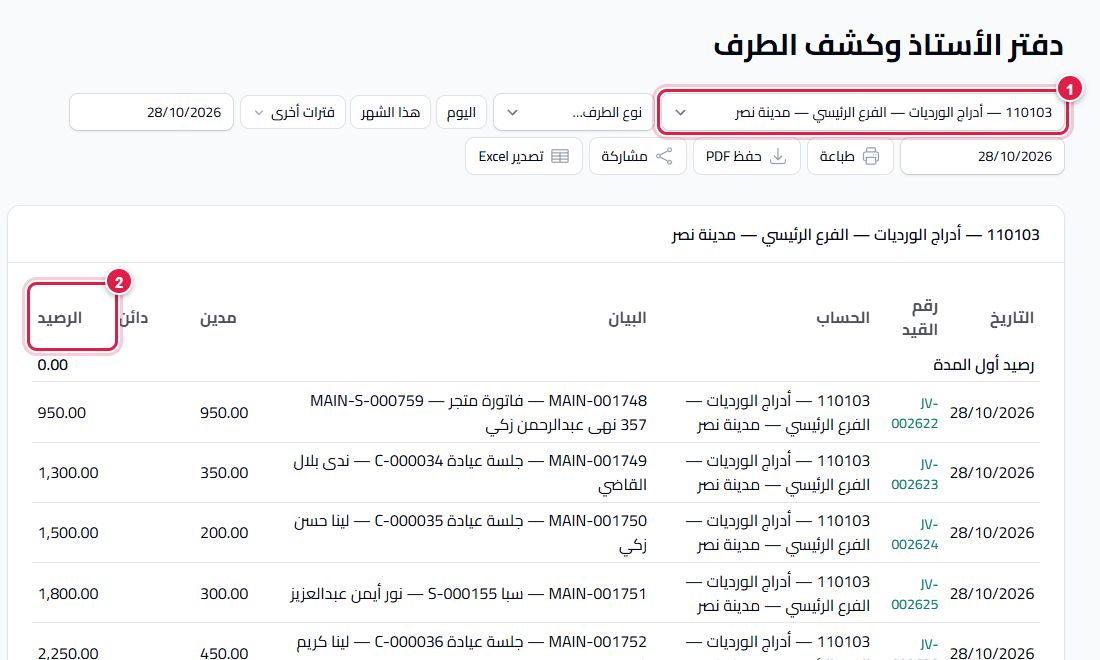
دفتر الأستاذ: كل حركة على الحساب والرصيد بعدها
ميزان المراجعة
- هو إيه؟
- جدول فيه كل الحسابات ورصيد كل حساب (مدين أو دائن) في سطر واحد. لأن كل قيد متوازن، لازم مجموع الأرصدة المدينة = مجموع الأرصدة الدائنة.
- ليه يهم النادي؟
- ده "الفحص الشامل" قبل القوائم: لو الميزان متوازن يبقى الدفاتر سليمة حسابياً. والمحاسب الخارجي غالباً أول حاجة يطلبها هي الميزان.
- مثال بالأرقام
-
الحساب مدين دائن الخزينة 8,850 كهرباء ومياه 2,500 إيرادات مقدمة 1,000 مبيعات المتجر 350 رصيد افتتاحي (رأس المال) 10,000 الإجمالي 11,350 11,350 - فين في البرنامج؟
- ميزان المراجعة، وسطر "متوازن" تحت الإجمالي.
6 القوائم المالية الأربعة 30.10.0
كل قائمة تجاوب على سؤال مختلف، وكلها تُبنى تلقائياً من نفس القيود:
| القائمة | تجاوب على | مثال من الجيم |
|---|---|---|
| قائمة الدخل (الأرباح والخسائر) | كسبت ولا خسرت في فترة؟ = الإيرادات − المصروفات | أكتوبر: إيرادات 220,000 − مصروفات 165,000 = صافي ربح 55,000 |
| الميزانية (المركز المالي) | عندي إيه وعليّ إيه في لحظة؟ | يوم 31/10: أصول 900,000 = خصوم 250,000 + حقوق ملكية 650,000 |
| التدفقات النقدية | الفلوس الحقيقية جت منين وراحت فين؟ | ربحت 55,000 لكن الكاش زاد 5,000 بس، لأنك اشتريت أجهزة بـ 50,000 |
| التغير في حقوق الملكية | نصيب المالك اتغير إزاي؟ | أول الشهر 600,000 + ربح الشهر 55,000 − مسحوبات الشريك 5,000 = 650,000 |
- ليه يهم النادي؟
-
- قائمة الدخل بتقولك النادي ناجح ولا لأ، وأي نشاط بيكسب وأي مصروف بيتضخم.
- الميزانية بتقولك قوة النادي: فلوسك كفاية لالتزاماتك؟ عليك اشتراكات مقدمة كتير؟
- التدفقات بتفسّر أكتر سؤال بيحيّر أصحاب الأندية: "أنا كسبان، أمال الفلوس فين؟".
- حقوق الملكية بتوضح اللي المالك ضافه أو سحبه، واللي اتراكم من أرباح.
- فين في البرنامج؟
- القوائم المالية بأربعة تبويبات، مع مقارنة بفترة سابقة، وطباعة A4 و80mm، وPDF، وExcel. والتقرير المجمع لو عندك أكثر من نادي.
7 أساس الاستحقاق والأساس النقدي والإيراد المؤجل 30.10.0
- هو إيه؟
-
سؤال: الإيراد يتسجل إمتى؟ يوم ما الفلوس تدخل، ولا يوم ما الخدمة تتقدم؟
الإيراد المؤجل (الإيراد المقدم): فلوس استلمها النادي عن خدمة لسه ما اتقدمتش. ده التزام في الخصوم (حساب 2102)، وبيتحول لإيراد كل ما الأيام تعدي — وده اسمه الاعتراف بالإيراد.الأساس النقدي المبسط أساس الاستحقاق (الافتراضي) الإيراد يوم التحصيل على مدة الخدمة — يوماً بيوم المصروف يوم الدفع في الفترة اللي يخصها المؤجل على اللاعب لا يظهر حتى يُدفع يظهر "مدينون" (أصل) يناسب نادي صغير يريد أرقاماً سريعة تطابق الخزينة الميزانية الصحيحة والمحاسب القانوني والضرائب - ليه يهم النادي؟
- عشان ما تفتكرش إنك كسبت فلوس لسه "مديون" بيها. لو كل الاشتراكات السنوية اتباعت في يناير، الاستحقاق يوزّعها على السنة فتشوف الربح الحقيقي لكل شهر، وتعرف كام فلوس "محجوزة" لخدمة اللاعبين.
- مثال بالأرقام
-
مثال عملي: اشتراك سنوي 12,000 جنيه اتباع يوم 1 يناير
يوم البيع — قيد واحد:
الحساب مدين دائن الخزينة 12,000 2102 إيرادات مقدمة — اشتراكات 12,000 آخر كل شهر — البرنامج يحوّل نصيب الشهر (بالأيام) من المقدم للإيراد:
الحساب مدين دائن 2102 إيرادات مقدمة — اشتراكات ≈ 1,000 4101 إيرادات الاشتراكات ≈ 1,000 بعد الإيراد المعترف به الإيراد المقدم المتبقي يناير 1,019 (31 يوماً من 365) 10,981 يونيو 5,951 6,049 ديسمبر 12,000 0 لو اللاعب جمّد اشتراكه أو اتمدّد، البرنامج يعيد توزيع الباقي على المدة الجديدة. ولو اتلغى، الباقي يُعالج حسب الاسترداد.
والمؤجل؟لو اللاعب دفع 600 من اشتراك 1,000 والباقي مؤجل: في الاستحقاق الـ 400 تظهر في 1105 المدينون — اللاعبون (فلوس للنادي عند اللاعب)، ولو اتشطبت تروح 5404 ديون معدومة. - فين في البرنامج؟
- تختار الأساس في معالج التفعيل (ويثبت بعد أول إقفال شهر). الاعتراف يتعمل تلقائياً أول كل شهر للشهر اللي فات، وزر "اعتراف حتى اليوم" في المعالج للشهر الجاري. وتشوف المقدم المتبقي في الميزانية ولوحة المحاسبة.
8 الإهلاك 30.10.0
- هو إيه؟
- الأصل الثابت (جهاز، أثاث، كمبيوتر، ديكور) بيخدم النادي سنين، وقيمته بتقل مع الاستخدام. الإهلاك هو توزيع تكلفته على عمره كمصروف شهري، بدل ما يتسجل كله مصروف يوم الشراء. عندنا بطريقة القسط الثابت: (التكلفة − قيمة الخردة) ÷ عدد الشهور.
- ليه يهم النادي؟
- من غير إهلاك، شهر شراء الأجهزة يبان خسارة كبيرة وباقي الشهور تبان أرباح أكبر من الحقيقة. وكمان بيوريك القيمة الدفترية لكل جهاز — مفيدة لو هتبيعه أو تأمّن عليه، وبتفكرك إن الأجهزة هتحتاج تتجدد.
- مثال بالأرقام
-
مثال عملي: جهاز جري 60,000 جنيه، عمره 5 سنين، بلا خردة
الإهلاك الشهري = 60,000 ÷ 60 شهر 1,000 القيمة الدفترية بعد سنة = 60,000 − 12,000 48,000 القيمة الدفترية بعد 5 سنين 0 القيد الشهري:
الحساب مدين دائن 5501 الإهلاك (مصروف) 1,000 1290 مجمع الإهلاك 1,000 مجمع الإهلاك حساب "سالب" تحت الأصول: الجهاز يفضل ظاهر بتكلفته 60,000، ومجمع الإهلاك يتراكم قصاده، والفرق هو القيمة الدفترية. لو بعت الجهاز بعد سنتين بـ 40,000 (قيمته الدفترية 36,000) يظهر ربح بيع أصل 4,000.
- فين في البرنامج؟
- الأصول الثابتة: تسجيل الأصل (أو من فاتورة شراء)، جدول الإهلاك، وترحيل إهلاك الشهر (تلقائي عند الإقفال)، والبيع والاستبعاد.
9 الإقفال والأرباح المحتجزة 30.10.0
- هو إيه؟
-
- إقفال الشهر: بعد مراجعة الشهر، تقفله فلا يقدر حد يضيف أو يعدّل عملية بتاريخ داخله. الأرقام اللي سلّمتها للمحاسب أو المالك تفضل ثابتة.
- إقفال السنة: حسابات الإيرادات والمصروفات "مؤقتة" — تبدأ كل سنة من صفر. في آخر السنة يتحول صافيها (الربح أو الخسارة) لحساب الأرباح المحتجزة.
- الأرباح المحتجزة (3103): مجموع أرباح النادي من أول ما بدأ، ناقص ما وُزِّع منها. جزء من حقوق الملكية.
- ليه يهم النادي؟
- من غير إقفال، موظف ممكن يلغي إيصال من 3 شهور فتتغير أرقام شهر اتقفل وأقريت ميزانيته. والإقفال بيجبرك على "قائمة فحص" شهرية: المعلق صفر؟ البنوك متسوية؟ الإهلاك والاعتراف اترحّلوا؟
- مثال بالأرقام
-
مثال عملي: إقفال سنة 2026
إيرادات السنة 2,400,000 ومصروفاتها 1,900,000 ← صافي ربح 500,000:
الحساب مدين دائن حسابات الإيرادات (4xxx) 2,400,000 حسابات المصروفات (5xxx) 1,900,000 3103 الأرباح المحتجزة 500,000 سنة 2027 تبدأ بإيرادات ومصروفات صفر، والأرباح المحتجزة زادت 500,000.
- فين في البرنامج؟
- إقفال الفترات: قائمة الشهور، وفحص ما قبل الإقفال، وإعادة فتح شهر بسبب (للمالك)، وإقفال السنة.
10 الحساب المعلق 30.10.0
- هو إيه؟
- حساب مؤقت (كود 9) يكتب عليه البرنامج الطرف اللي مش عارف حسابه: مثلاً بند مصروف جديد أو خزنة جديدة لسه ما اتربطتش بحساب في الشجرة. البرنامج لا يرفض العملية أبداً — يسجّلها على المعلق وينبّهك.
- ليه يهم النادي؟
- الاستقبال ما يقفش عشان المحاسب ما ربطش حساب. لكن طول ما فيه رصيد في المعلق، القوائم ناقصة (المصروف ده مش ظاهر في بنده). لذلك المعلق لازم يكون صفر قبل إقفال أي شهر.
- مثال بالأرقام
- ضفت بند مصروف جديد "اشتراك إنترنت" ودفعت عليه 800. القيد: المعلق مدين 800 / الخزينة دائن 800. بعد ما تربط البند بحساب 530107 وتضغط "إعادة ترحيل المعلق"، البرنامج يعمل قيد تصحيح: 530107 مدين 800 / المعلق دائن 800 — والمعلق يرجع صفر.
- فين في البرنامج؟
- تنبيه في لوحة المحاسبة، والتفاصيل وزر إعادة الترحيل في سلامة الترحيل، والربط في ربط الحسابات.
11 التسوية البنكية 30.10.0
- هو إيه؟
- مقارنة كشف حساب البنك (اللي البنك بيبعته) بحركة حساب البنك في البرنامج، سطر بسطر، لحد ما تفهم كل فرق.
- ليه يهم النادي؟
- الرصيدين نادراً ما يتساووا، والسبب لازم يكون معروف: عمولة بنك ما اتسجلتش، تحويل من لاعب ما اتقيدش، شيك اتكتب ولسه ما اتصرفش، أو — الأخطر — حركة مش مفهومة. التسوية الشهرية هي أقوى أداة لاكتشاف الأخطاء والاختلاس.
- مثال بالأرقام
-
العمولة والتحويل تتسجل في البرنامج، والشيك فرق توقيت يختفي لوحده لما يتصرف.رصيد البنك في البرنامج 85,000 − عمولة ماكينة POS في الكشف ولم تُسجَّل − 450 + تحويل من لاعب في الكشف ولم يُسجَّل + 1,200 + شيك لمورد صادر ولم يُصرف بعد + 5,000 = رصيد كشف البنك 90,750 - فين في البرنامج؟
- التسوية البنكية: ترفع ملف الكشف، والبرنامج يطابق تلقائياً ويوريك اللي ما اتطابقش.
12 الشيكات وجهات التحصيل 30.10.0
- هو إيه؟
-
- الشيك الوارد (من لاعب أو عميل) مش فلوس لسه — هو وعد بالدفع في تاريخ. يقعد في حساب 1113 شيكات تحت التحصيل لحد ما يتحصّل فيتحول للبنك، أو يترفض فيرجع دين على صاحبه.
- جهات التحصيل (فيزا عبر شركة، فوري، فاليو، بوابات الدفع، التقسيط): اللاعب دفع، لكن الفلوس عند الجهة وهتحوّلها للنادي بعد أيام وبعد خصم عمولتها. تقعد في 1104 مستحقات جهات التحصيل.
- ليه يهم النادي؟
- عشان ما تصرفش فلوس لسه ما وصلتش. وعشان العمولات تظهر كمصروف حقيقي بدل ما تختفي في الفرق.
- مثال بالأرقام
-
مثال عملي: اشتراك 3,000 بالتقسيط عبر جهة تحصيل، عمولتها 5%
عند البيع مدين دائن 1104 مستحقات جهات التحصيل 3,000 2102 إيرادات مقدمة 3,000 عند تحويل الجهة للبنك مدين دائن البنك 2,850 5401 عمولات بوابات الدفع والبنوك 150 1104 مستحقات جهات التحصيل 3,000 والشيك المرتجع؟ شيك 5,000 من لاعب اترفض: يرجع من "تحت التحصيل" إلى المدينون — اللاعب، والاشتراك يفضل عليه مؤجل لحد ما يدفع.
- فين في البرنامج؟
- صف الدفع في أي شاشة تحصيل فيه اختيار جهة التحصيل وبيانات الشيك (رقم، بنك، تاريخ استحقاق) — انظر إعدادات المالية. وتنبيهات الشيكات المستحقة والمرفوضة في تنبيهات المالك.
13 ضريبة القيمة المضافة المستحقة 30.10.0
- هو إيه؟
-
لما النادي يبيع بضريبة (مثلاً 14%)، الضريبة مش فلوسه — هو بيحصّلها نيابة عن الدولة ولازم يورّدها. فتتسجل التزام:
- 2104 ضريبة المخرجات: الضريبة على مبيعات النادي.
- 1109 ضريبة المدخلات: الضريبة اللي النادي دفعها على مشترياته (تُخصم).
- الصافي المستحق للسداد = المخرجات − المدخلات (حساب 2113 بعد التسوية).
- ليه يهم النادي؟
- عشان ما تعتبرش فلوس الضريبة إيراد، ويكون الإقرار الضريبي مطابق للدفاتر بالقرش — وأي فرق تعرف سببه قبل ما تقدم الإقرار.
- مثال بالأرقام
-
في الشهر: مخرجات 28,000 − مدخلات 3,500 = 24,500 مستحقة للسداد.اشتراك 1,000 + ضريبة 14% مدين دائن الخزينة 1,140 2102 إيرادات مقدمة 1,000 2104 ضريبة المخرجات 140 - فين في البرنامج؟
- مطابقة الإقرار الضريبي: المستندات الضريبية مقابل الدفتر، والفروق مفصّلة، وقيد التسوية. وإعداد الضريبة نفسه في إعدادات المالية.
14 الدورة العملية: من البيع للقوائم المالية 30.10.0
نمشي مع عملية واحدة حقيقية من نسخة الديمو، من لحظة البيع في الاستقبال لحد ما تظهر في القوائم المالية. الأرقام في الشرح هي نفس الأرقام اللي في الصور.
الخطوة 1: قيد البيع
أول ما الاشتراك اتباع، البرنامج كتب قيد بقيمة الاشتراك كلها: اللاعب بقى "مديون" للنادي بـ 1,600 (حساب 1105 المدينون — اللاعبون)، والنادي بقى "مديون" للاعب بـ 3 شهور تمرين (حساب 210202 إيرادات مقدمة — جيم). لسه مفيش ولا جنيه إيراد.
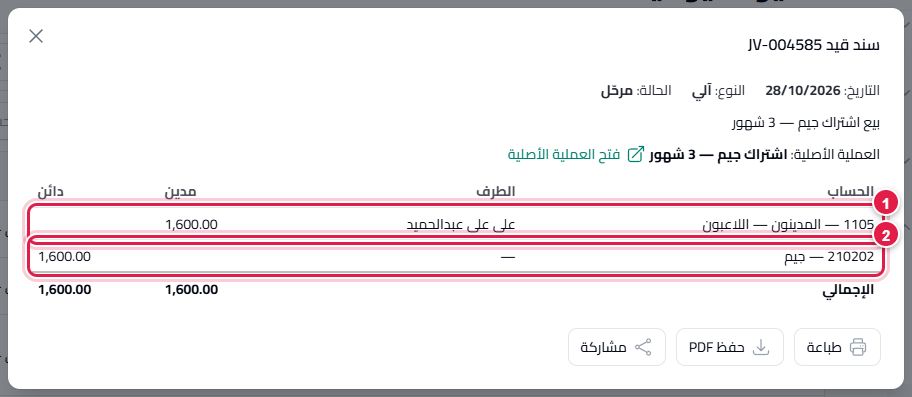
الخطوة 2: قيد التحصيل
اللاعب دفع الـ 1,600 كاش، فالبرنامج كتب قيد تاني: الفلوس دخلت درج الوردية (مدين)، ودين اللاعب اتسدّد (المدينون دائن). لو كان دفع 1,000 بس، كان الـ 600 الباقية فضلت ظاهرة على اللاعب في حساب المدينين.
وتقدر تتأكد إن اللاعب مش عليه حاجة من كشف حساب الطرف: اختار حساب المدينين واللاعب، هتلاقي القيدين والرصيد في الآخر صفر.
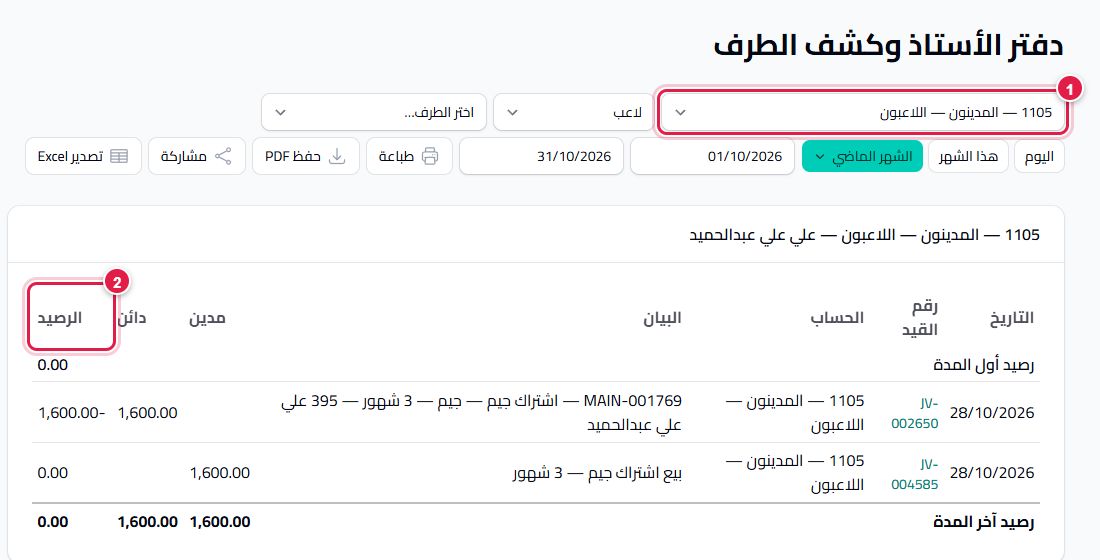
الخطوة 3: الاعتراف بالإيراد آخر الشهر
يوم 31/10 البرنامج حسب نصيب كل اشتراك من الشهر بالأيام، وحوّله من "إيراد مقدم" لـ "إيراد" في قيد واحد مجمّع لكل نشاط وفرع. اشتراكنا اتمرّن منه اللاعب 4 أيام في أكتوبر (28 → 31) من 92 يوم:
| نصيب أكتوبر = 1,600 × 4 ÷ 92 | 69.56 |
| الباقي إيراد مقدم (هيتحول في نوفمبر وديسمبر ويناير) | 1,530.44 |
الـ 69.56 دي جزء من سطر الجيم في قيد الاعتراف المجمّع (61,963.28 لكل اشتراكات الجيم في الفرع الرئيسي):
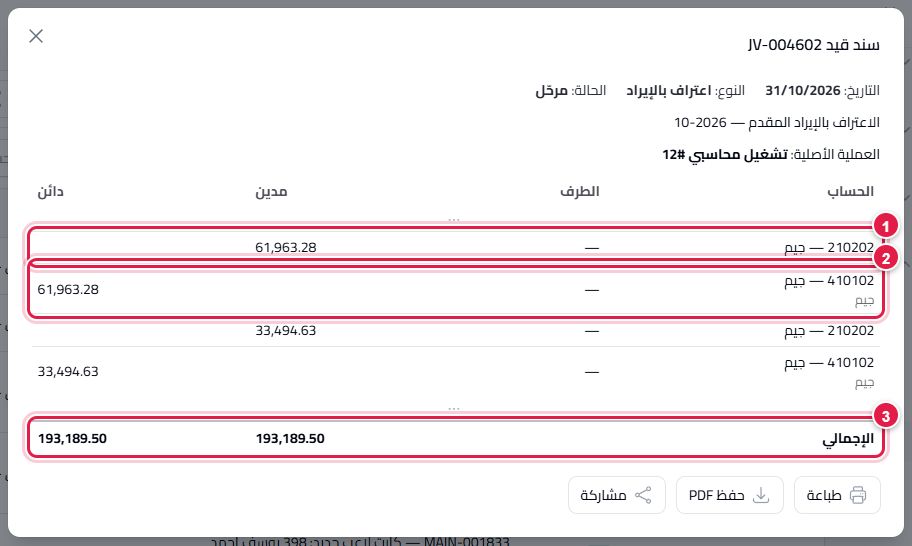
الخطوة 4: ميزان المراجعة
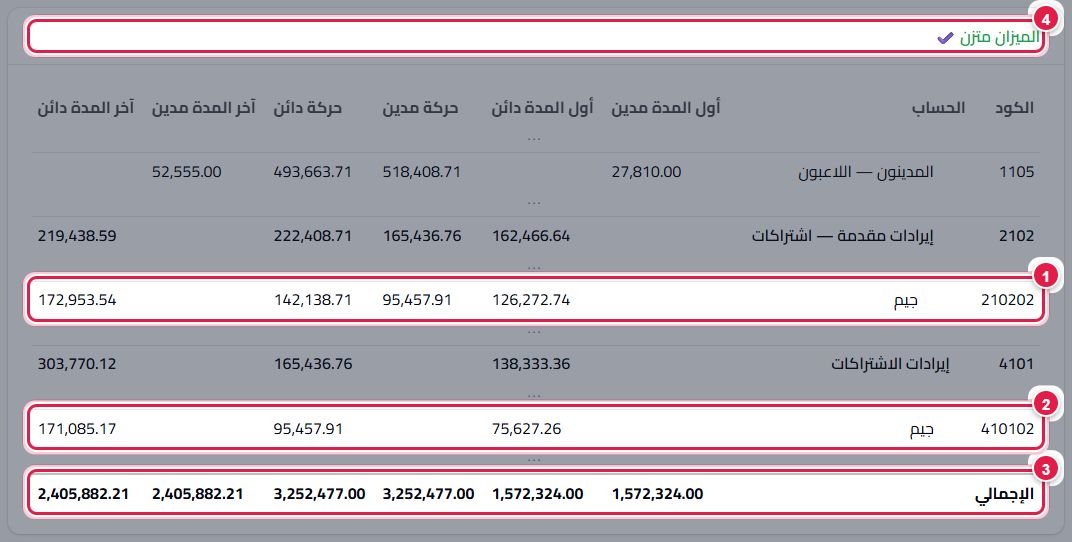
في ميزان أكتوبر: حساب 210202 اتقيد دائن بكل اشتراكات الجيم الجديدة، ومدين بالمعترف به. وحساب 410102 اتقيد دائن بنفس المعترف به بالظبط (95,457.91) — لأنهما وجهين لنفس القيد. وتحت الكل: الميزان متزن.
الخطوة 5: قائمة الدخل والميزانية
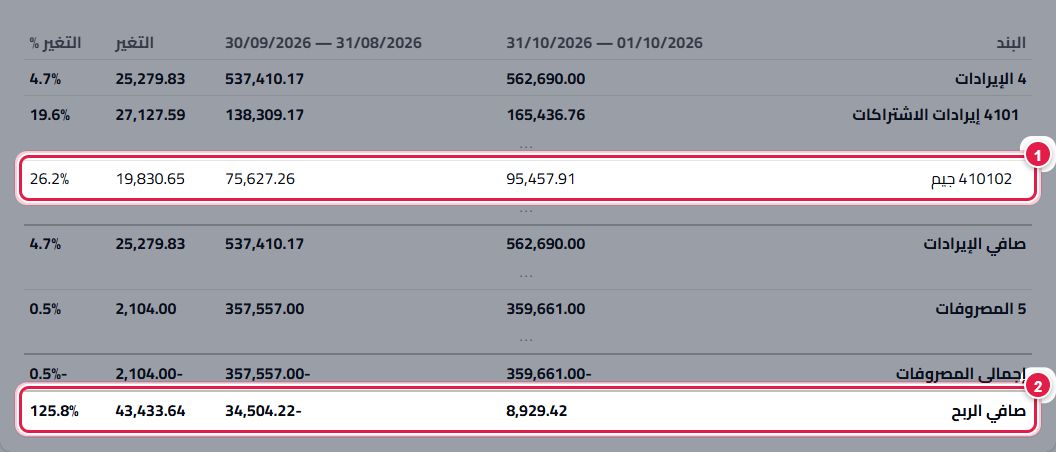
قائمة الدخل لأكتوبر بتعرض إيراد الجيم 95,457.91 — ده المعترف به فقط، مش كل المبيعات. ومقارنة بسبتمبر (75,627.26) زاد 26.2%.
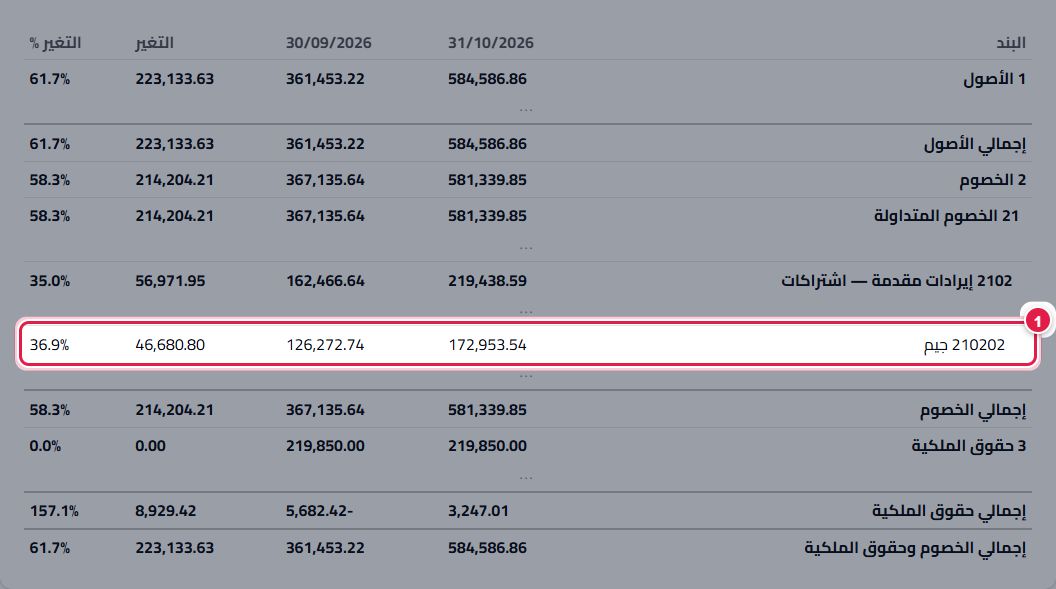
والميزانية في 31/10 بتعرض الإيراد المقدم للجيم 172,953.54 في الخصوم — فيهم الـ 1,530.44 الباقية من اشتراكنا. ده التمرين اللي النادي لسه "مديون" بيه للاعبين.
↖ بعد كده
فهمت المبادئ؟ انتقل إلى المحاسبة (2): الشاشات خطوة بخطوة — وأول شاشة فيها هي معالج تفعيل المحاسبة.